委託販売とは、商品の持ち主(委託者)が販売を別の会社(受託者)に任せ、売れた分の代金から手数料を差し引いて受け取る取引です。商品は売れるまで持ち主のもので、売れ残った分は返品や保管で扱います。仕入れてもらう「買取」と違って在庫のリスクは持ち主に残りますが、自分で売り場を持たなくても販売先を増やせるのが利点です。この記事では、仕組みと買取との違い、契約で決めておく項目、消費税の注意点、手取りの計算例を、九州・山口のネットショップ運営者の目線でまとめます。
委託販売の仕組み:売れるまで在庫は持ち主のもの
委託販売では、商品の所有権は売れた時点で委託者から購入者へ移ると定めるのが一般的です。受託者は商品を預かって販売しますが、商品の持ち主にはなりません(マネーフォワード クラウド契約「販売委託契約とは?」(2026年1月6日更新))。
流れは次のとおりです。
- 持ち主が商品を受託者に預ける(倉庫に送る)
- 受託者が自社の売り場で販売する
- 売れた分の代金から手数料を差し引き、残りを持ち主に支払う
- 売れ残った商品は、返品するか預けたままにする
買取(卸)との違いは「在庫の持ち主」と「お金の入り方」
同じ「他社に売ってもらう」でも、買取(卸売)は相手が商品を仕入れる取引です。違いを整理すると次のようになります。
| 在庫の持ち主 | 委託販売:売れるまで持ち主。買取:仕入れた会社 |
| お金が入る時期 | 委託販売:売れた分だけ、精算日に入る。買取:納品・請求のときにまとめて入る |
| 売れ残りのリスク | 委託販売:持ち主が負う(返品・保管)。買取:仕入れた会社が負う |
| 売値を決める人 | 委託販売:持ち主と受託者で相談して決めることが多い。買取:仕入れた会社が決める |
| 向いている場面 | 委託販売:まず試しに販路を増やしたい、在庫が動いていない。買取:まとまった数量を確実に現金化したい |
委託販売は、買取ほど一度にお金にはなりませんが、「仕入れてもらえるほどの実績がまだない商品」でも売り場に並べやすいのが特徴です。
契約で決めておく6つの項目
委託販売は、条件をあいまいにしたまま始めると精算や返品でもめやすい取引です。少なくとも次の項目は、始める前に書面で決めておきましょう(マネーフォワード クラウド契約「販売委託契約とは?」(2026年1月6日更新)の解説をもとに整理)。
- 対象商品と販売方法:どの商品を、どの売り場で売るか
- 売値と手数料:売値の決め方、値引きを認めるか、手数料は売値の何%か
- 所有権が移る時期:売れた時点で購入者に移る、など
- 精算の方法と時期:手数料を差し引いて支払うのか、締め日と支払日はいつか
- 不良品・返品への対応:入庫時の検品、購入者から返品があったときの扱い
- 売れ残りと契約終了:返却する場合の送料の負担、契約をやめるときの手続き
モールで販売する場合は、ブランドの販売許可を求められることがあります。メーカーや卸から仕入れた商品を預ける場合は、販売を任せてよいかを先に仕入れ先へ確認しておくと安心です。
消費税は「総額」で考えるのが原則
委託販売の消費税で迷いやすいのが、売上をいくらとして計算するかです。国税庁のQ&Aでは、委託者の売上は、受託者が商品を売って受け取った金額(総額)とするのが原則とされています。一定の条件を満たす場合に限り、総額から手数料を差し引いた残り(純額)を売上とする方法も認められています。また、受託者に支払う手数料は委託者にとって課税仕入れになり、仕入税額控除を受けるには受託者が発行する適格請求書(インボイス)などの保存が原則として必要です(国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問123(令和5年10月改訂))。
※税の扱いは取引の条件によって変わります。実際の処理は顧問の税理士にご確認ください。
手取りはいくら?計算例
当社の販売代行オプション(販売手数料=売値(税込)の40%、別途消費税)で、売値(税込)2,200円の商品が1点売れ、ネコポスで出荷した場合を、仮の数字で計算すると次のようになります。
| 売値(税込) | 2,200円 |
| 販売手数料(2,200円×40%) | 880円+消費税88円=968円 |
| ネコポス出荷料 | 250円+消費税25円=275円 |
| お客様の手取り | 2,200円−968円−275円=957円 |
※計算例は説明のための仮の数字です。入庫料(1点5円)や保管料(1坪あたり月3,000円)は別にかかります。保管料は2026年12月31日までのお申し込みで6か月無料です。販売手数料にはモール手数料・広告費・商品ページの作成費用を含みます。
自分でモールに出店して売る場合は、出店料・モールの手数料・広告費・商品ページを作る手間がかかります。委託販売の手数料は、それらをまとめて「売れたときだけ」払う形だと考えると比べやすくなります。
委託販売が向いている商品・向いていないケース
委託販売が向いているのは、在庫はあるのに売り場や人手が足りず、商品が動いていないケースです。
- 向いている:自社サイトだけで売っていてモールに出していない商品、セット品やカラー違いで一部だけ残っている在庫、新品で法令の表示・許可(PSEなど)がそろっている商品
- 向いていない:中古品、酒類や医療機器など販売に許可・届出が必要な商品(受託者が許可を持っていない場合)、売値を自社で細かく管理したい商品
山口コーポレーションの販売代行オプション
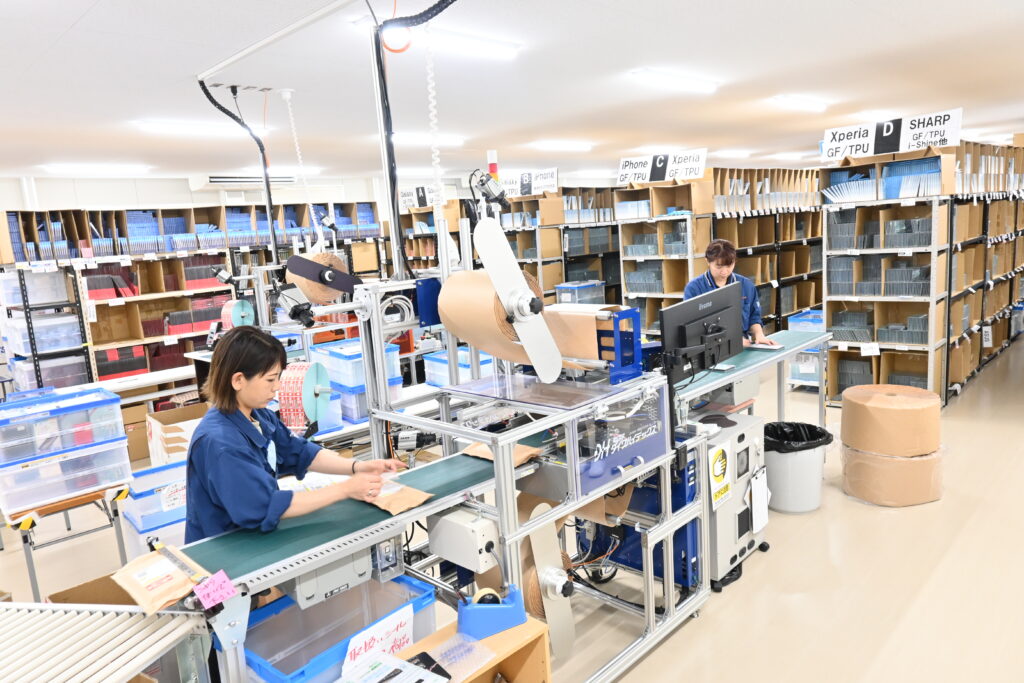
当社は3PL(物流代行)をご契約のお客様向けに、お預かりしている在庫を当社ブランドのネットショップで販売する「販売代行オプション」を用意しています。料金は売れたときだけの成功報酬で、在庫は最後までお客様のものです。
| 対象 | 3PL(物流代行)をご契約のお客様 |
| 販売手数料 | 売値(税込)の40%(売れたときだけ・別途消費税)。モール手数料・広告費・商品ページの作成費用を含みます |
| 販売先 | shizukawillなど当社ブランドのネットショップ(楽天市場・Amazon・Yahoo!ショッピングなど)。商品に合う店舗で販売します |
| 精算 | 毎月25日締め・翌月5日払い。売上から販売手数料と3PLの料金を差し引いてお支払いします |
| お取り扱いできる商品 | 新品で、法令で必要な表示・許可(PSEなど)がそろった商品。ブランドの販売許可書をいただきます |
| 売れ残った場合 | 在庫はお客様のものです。3PLで保管を続けるか、ご返却します(返却の送料はお客様負担) |
※酒類・医療機器など、当社が許可・届出を持っていない商品はお取り扱いできない場合があります。販売するかどうかと売値は、商品ごとにご相談のうえ決めます。
3PLの基本料金は、ネコポス出荷1件250円(送料・ピッキング・梱包・当社専用資材込み)、入庫1点5円、保管1坪あたり月3,000円、初期費用・月額基本料0円(いずれも税抜)です。12時締めで当日出荷し、山口県から東京へは翌日に届きます。注文データはCSVを共有フォルダに置くだけで出荷できます。
※お届け日数は、お届け先の地域・天候・交通状況などにより異なります。
まとめ
- 委託販売は、売れた分だけ手数料を払う取引で、在庫は売れるまで持ち主のものです。
- 買取と比べると、売れ残りのリスクは残る一方、実績がない商品でも売り場に並べやすくなります。
- 売値・手数料・精算日・返品・売れ残りの扱いは、始める前に書面で決めておきましょう。
- 消費税は総額で考えるのが原則です。実際の処理は税理士に確認してください。
出典:マネーフォワード クラウド契約「販売委託契約とは?」(2026年1月6日更新)/国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問123(令和5年10月改訂)